Billigste Elbil forsikring logo

Bilforsikring trods RKI i 2026

Få forsikring trods RKI til både benzin-, diesel- og elbiler

  • Gennemsigtig sammenligning af markedet - opdateret september 2026
  • Find en forsikring der dækker batteri & ladeboks
  • Over 250.000 danskere har allerede sammenlignet

Du binder dig ikke til noget – du starter blot med at sammenligne.

Indtast din nummerplade - så finder vi elbilforsikringen
DK logo

Du sendes videre til Findforsikring

Ja, du kan godt få bilforsikring trods RKI.

Det afgørende er at skelne mellem den lovpligtige ansvarsforsikring og frivillige dækninger som kasko. Står du i RKI, kan selskabet stille andre krav til betaling og vilkår, og det kan være sværere at få kasko. Men en RKI-registrering betyder ikke i sig selv, at du er afskåret fra at få bilen ansvarsforsikret.

Har du allerede bilen eller står du foran et bilkøb, er det derfor værd at sammenligne flere selskaber i stedet for at stoppe efter det første nej.

Elbilforsikringsselskaber der sammenlignes
Alka
FDM
GF Forsikring
Topdanmark
Gjensidige
Alm. Brand
Tryg
LB Forsikring
If Forsikring
Storstrøm Forsikring
TJM Forsikring
Next Forsikring
IDA Forsikring
Alka
FDM
GF Forsikring
Topdanmark
Gjensidige
Alm. Brand
Tryg
LB Forsikring
If Forsikring
Storstrøm Forsikring
TJM Forsikring
Next Forsikring
IDA Forsikring

Kan man få bilforsikring, hvis man står i RKI?

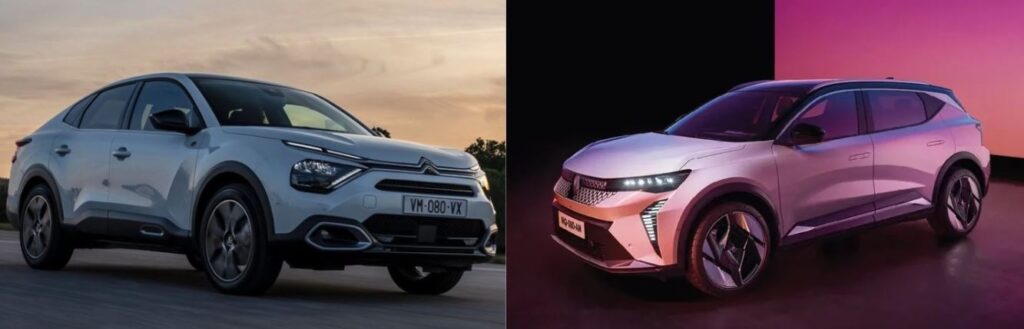
Elbilforsikring - elbiler renault og citroen

Ja.

For den lovpligtige ansvarsforsikring gælder særlige regler. Forsikringsselskaber, der udbyder motoransvarsforsikring, er som udgangspunkt forpligtet til at overtage forsikringen for en forsikringspligtig, der accepterer selskabets forsikringsbetingelser.

Det betyder ikke, at du nødvendigvis får samme pris eller samme betalingsvilkår som alle andre.

RKI kan blandt andet få betydning for, hvordan selskabet vil have præmien betalt. Kasko, delkasko og øvrige tilvalg er heller ikke omfattet på samme måde, fordi de er frivillige forsikringer.

Den korte version ser sådan ud:

RKI og bilforsikring: Hvad betyder det for din dækning?

Oversigt over, hvordan RKI kan påvirke ansvar, kasko, delkasko, månedlig betaling og tilvalgsdækninger i en bilforsikring
Dækning Kan RKI give problemer? Hvad skal du vide?
Ansvar RKI alene udelukker dig ikke Motoransvar er lovpligtigt og omfattet af særlige regler
Kasko Ja Selskabet kan vurdere, om det vil tilbyde kasko
Delkasko Ja Frivillig dækning og afhænger af selskabets vilkår
Månedlig betaling Muligvis Selskabet kan have andre betalingskrav
Tilvalgsdækninger Ja Vejhjælp, glas, friskade m.m. vurderes efter selskabets normale regler

Ansvarsforsikringen dækker skader, du forvolder på andre personer og deres ting. Den dækker ikke skader på din egen bil.

Vil du også have din egen bil dækket, skal du normalt have kasko.

Hvordan sammenligner vi elbilforsikring?

⚡
Fortæl os om din elbil
Det er hurtigt og nemt
📄
Sammenlign tilbud fra førende udbydere
Du modtager tilbuddene med det samme
✅
Vælg det bedste tilbud til dig
Spar i gennemsnit 2700 kr.

Må et forsikringsselskab afvise dig, når du står i RKI?

En RKI-registrering er ikke det samme som et generelt forbud mod at tegne bilforsikring.

For motoransvar gælder den såkaldte kontraheringspligt. Den står i bekendtgørelsen om ansvarsforsikring for motordrevne køretøjer.

Der er dog en detalje, som er vigtig, hvis du tidligere har haft problemer med selve bilforsikringen.

Et forsikringsselskab kan undlade at overtage din forsikring, hvis du skylder præmie fra en tidligere forsikring på et motordrevet køretøj, og præmien er forfaldet inden for de seneste to år.

Du kan heller ikke tegne motorforsikring, hvis du skylder dagsgebyrer til DFIM for tidligere at have haft et uforsikret køretøj.

Det er altså ikke nødvendigvis RKI-registreringen, der skaber problemet. Det kan i stedet være gammel gæld til et forsikringsselskab eller DFIM.

Det er en vigtig forskel.

Ansvarsforsikring og RKI – her står du stærkest

Alle biler, der bruges som registrerede motorkøretøjer, skal have ansvarsforsikring.

Det følger af færdselslovens regler om forsikringspligt, og selskaber der udbyder motoransvar har derfor ikke helt samme frie adgang til at vælge kunder, som de har på eksempelvis kasko.

Hvis du får et nej, bør du derfor spørge præcist:

“Gælder afslaget ansvarsforsikringen, kasko eller den betalingsform, jeg har valgt?”

Et afslag i en online beregner fortæller ikke nødvendigvis, hvilken del der har udløst afslaget.

Kontakt derfor selskabet, hvis beregneren stopper. Bed dem tage stilling til den lovpligtige ansvarsforsikring separat fra kasko og øvrige dækninger.

Kan man få kaskoforsikring, når man står i RKI?

Det kan være muligt, men her har du ikke samme udgangspunkt som ved ansvarsforsikringen.

Kasko er frivillig.

Forsikringsselskabet kan derfor selv vurdere, om det vil tilbyde dig kasko og på hvilke vilkår.

Det har især betydning, hvis bilen er ny, dyr eller finansieret. Ved finansiering og leasing er der ofte krav om kaskoforsikring i selve aftalen.

Kan du kun få ansvarsforsikring, mens finansieringsselskabet kræver kasko, er ansvar alene derfor ikke nok til at opfylde finansierings- eller leasingaftalen.

På en ældre bil, du ejer uden finansiering, kan ansvarsforsikring derimod være et realistisk valg.

Hvilke forsikringsselskaber accepterer RKI?

Der findes ikke en officiel liste over forsikringsselskaber, som “accepterer RKI”.

Det ville også være misvisende at skrive, at ét bestemt selskab altid siger ja, mens et andet altid siger nej. Vilkår, kreditvurdering og interne retningslinjer kan ændre sig, og din sag afhænger også af, hvilken dækning du søger.

Alka, Tryg, GF Forsikring, Gjensidige, Topdanmark, Codan, If, Alm. Brand og andre selskaber på det danske marked kan derfor ikke meningsfuldt sorteres i en fast “ja/nej”-liste uden en konkret vurdering.

Den mest effektive metode er at indhente flere tilbud på samme bil og derefter sammenligne:

samme dækning, samme selvrisiko og samme betalingsform.

Ellers sammenligner du ikke de samme produkter.

Indhent flere tilbud på én gang

Din pris afhænger af langt mere end RKI. Bil, alder, postnummer, skadehistorik, kilometer og ønsket dækning har også betydning.

Hvad koster bilforsikring trods RKI?

Der findes ikke en officiel dansk statistik, som viser en fast “RKI-merpris” på bilforsikring.

Derfor bør du være skeptisk over for sider, der lover, at RKI eksempelvis altid gør forsikringen 20, 40 eller 80 procent dyrere.

Forsikringspriser beregnes individuelt.

Din pris påvirkes blandt andet af bilens model og værdi, din alder, skadehistorik, postnummer, årlige kilometer, selvrisiko og valgte dækninger.
RKI kan desuden påvirke selskabets vurdering af betalingsrisikoen. Det kan eksempelvis betyde, at du bliver tilbudt en anden betalingsform eller skal betale en større del af præmien på én gang.

Det eneste brugbare prisniveau er derfor et konkret tilbud på din bil og din profil.

Vil du sammenligne priser, så brug præcis de samme oplysninger hos hvert selskab. En billig pris med 10.000 kr. i selvrisiko er ikke nødvendigvis bedre end en lidt højere pris med 4.000 kr. i selvrisiko.

Sådan får du bilforsikring trods RKI

Den hurtigste fremgangsmåde er:

  1. Start med at indhente tilbud på bilen med de korrekte oplysninger.
  2. Hvis den digitale beregner afviser dig, så kontakt selskabet og spørg, hvad afslaget konkret vedrører.
  3. Bed om at få ansvarsforsikring og kasko vurderet hver for sig.
  4. Spørg hvilke betalingsformer selskabet kan tilbyde.
  5. Sammenlign tilbud ud fra samme dækning og selvrisiko.
  6. Har du gammel forsikringsgæld eller ubetalte DFIM-gebyrer, så få dem afklaret først.

Du behøver altså ikke starte samtalen med: “Jeg står i RKI – kan I overhovedet forsikre mig?”

Spørg i stedet:

“Hvad kan I tilbyde i ansvar på denne bil, og hvilke muligheder har jeg for kasko og betaling?”

Så får du et langt mere konkret svar.

Hvad gør du, hvis forsikringsselskabet siger nej?

Først skal du finde ud af, hvad selskabet faktisk har sagt nej til.

Et nej til kasko er ikke det samme som et nej til ansvar.

Et nej til månedlig betaling er heller ikke nødvendigvis et nej til forsikringen.

Bed derfor selskabet om at forklare afslaget og eventuelt give det skriftligt.

Mener du, at selskabet ikke følger reglerne for den lovpligtige ansvarsforsikring, skal du først klage direkte til selskabet. Fastholder selskabet afgørelsen, kan sagen efterfølgende indbringes for Ankenævnet for Forsikring.

Klagegebyret hos Ankenævnet er aktuelt 300 kr., og gebyret tilbagebetales, hvis du får medhold.

Ofte stillede spørgsmål om bilforsikring og rki

Ja. RKI i sig selv betyder ikke, at du er afskåret fra bilforsikring. Den lovpligtige ansvarsforsikring er omfattet af særlige regler, mens kasko og andre frivillige dækninger kan vurderes separat.

RKI alene er ikke det samme som et generelt afslag på lovpligtig motoransvar. Der findes dog undtagelser, blandt andet hvis du skylder præmie fra en tidligere motorforsikring, som er forfaldet inden for de seneste to år. Ubetalte dagsgebyrer til DFIM kan også forhindre, at en ny forsikring tegnes.

Der findes ikke en officiel liste over “RKI-venlige” forsikringsselskaber. Kontakt eller sammenlign flere selskaber og få ansvar, kasko og betalingsform vurderet separat.

Det kan påvirke tilbuddet og betalingsvilkårene, men der findes ikke en officiel fast procentvis RKI-merpris. Prisen afhænger også af bilen, føreren, skadehistorik, postnummer, kilometer, selvrisiko og dækning.

Det kan være muligt, men kasko er frivillig. Forsikringsselskabet bestemmer derfor, om det vil tilbyde kaskoforsikring og på hvilke vilkår.

Ja. RKI forhindrer ikke i sig selv, at du ejer en bil. Det kan derimod være svært at få billån, finansiering eller leasing, fordi långiveren foretager en kreditvurdering.

Kontakt selskabet og spørg, om afslaget gælder ansvarsforsikring, kasko eller betalingsformen. En digital beregner gør ikke altid forskellen tydelig.

En almindelig registrering står højst i fem år hos Experian. Betaler du gælden fuldt ud, skal kreditor afmelde registreringen, hvorefter den slettes hos Experian. At registreringen slettes efter fem år betyder ikke, at den bagvedliggende gæld forsvinder.

Torben – specialist i elbilforsikring

Din elbilforsikringsguide

Forsikringsekspert: biler og elbiler - Torben

Jeg har arbejdet med forsikring i mere end 10 år – de seneste 6 år især med elbilforsikringer. Derudover er jeg også medlem af ElbilRådet-redaktionen. Formålet her er at gøre vilkår og dækninger nemme at forstå, så du kan vælge en løsning, der passer til dit behov. Du kan også læse mere om Torben her.

  • Forklaring af dækning på batteri, ladeboks og ladekabel i almindeligt sprog.
  • Gennemgang af typiske faldgruber som selvrisiko, kilometer og værkstedsaftaler.
  • Spørgsmål? Skriv til info@billigste-elbilforsikring.dk.

Indholdet bygger på praksiserfaring og gennemgang af faktiske policer.

Scroll to Top